
En un crédito vehicular hay dos operaciones que suelen ocurrir juntas: la compra del auto y el acuerdo para pagarlo en el tiempo. El vendedor entrega el bien; la entidad financiera presta dinero y recibe pagos según el contrato. Queda entonces una deuda por pagar, incluso si el valor del auto cambia. Entender cómo se forma esa deuda ayuda a leer desde la primera cotización hasta la constancia de cierre.
Del precio al desembolso
El punto de partida es el precio de compra acordado. Al restar la cuota inicial encuentras la parte del precio que queda por cubrir. Algunos acuerdos añaden gastos al principal; otros los cobran al inicio. Por eso dos personas que compran un vehículo del mismo precio y ponen el mismo anticipo podrían terminar con un capital distinto. Comprueba el monto que efectivamente recibe el vendedor y contrástalo con el importe total que te obligas a devolver.
El desembolso puede dirigirse al vendedor y no necesariamente a tu cuenta. En una compra entre particulares conviene verificar qué documento acredita la entrega y qué plazo tiene cada parte para transferir la propiedad. No confundas la confirmación de que se revisó una operación con la constancia de que el dinero ya se entregó. Si falla una de las condiciones previas, puede cambiar la fecha de la operación y también el cálculo de la primera cuota. Pide que se distinga el precio vigente, los cargos que se pagan directamente y los importes que entran en el saldo. Conserva una copia que permita reconstruir la cuenta sin depender de recordar una conversación.
Qué pasa después de entregar el auto
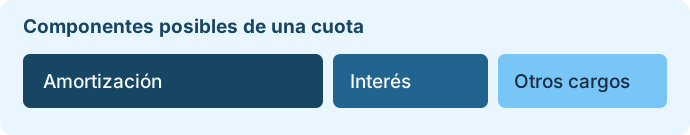
En cada vencimiento el pago se registra según el orden de aplicación del contrato. Una parte puede cubrir intereses del período, otra amortizar capital y otra pagar un seguro u otro cargo. El capital baja solo por la parte que se le aplica. Un estado de cuenta permite cotejar cuánto entró, en qué fecha se acreditó y cuál es el nuevo saldo. En caso de un cambio o un pago extra, conserva la tabla nueva junto a la anterior.
El auto puede quedar afecto a una garantía. Esto no significa que usarlo sea lo mismo que poder transferirlo libremente. Si hay un gravamen, verifica qué ocurre al vender, cambiar la titularidad o perder el vehículo. El pago de la última cuota y el levantamiento de la garantía son pasos distintos: verifica ambos y guarda las constancias correspondientes.
Separa el anticipo de otros pagos
En una hoja, empieza con el precio definitivo del vehículo. Resta el efectivo aplicado a ese precio y, si hay un vehículo usado entregado como parte de pago, anota su valor neto una vez restado lo que aún se debe por él. A continuación suma solo los cargos que se incorporan al crédito. Los gastos que se pagan en el momento no son capital, aunque sí afectan el dinero disponible. Guarda una línea diferente para cualquier pago de reserva hasta comprobar si lo descuentan del precio.
El porcentaje de anticipo anunciado también necesita una base. Puede referirse al precio acordado o a una valoración aceptada para financiar. Si la base de financiación es menor, quizá debas cubrir una diferencia adicional de tu bolsillo. Repite la cuenta con la cifra que realmente usa la entidad y verifica si el anticipo cambia el tramo de tasa, la posibilidad de financiar algún cargo o el plazo disponible. No atribuyas toda diferencia de cuota al anticipo si se modificaron otros elementos al mismo tiempo.
Cómo leer dos calendarios juntos
Empieza con el mismo principal, la misma tasa y un método de amortización comparable. Anota el número de vencimientos y calcula la suma de las cuotas. Si una alternativa tiene pago final o períodos de gracia, muéstralos en filas separadas. El efecto de alargar el plazo no se puede aislar si al mismo tiempo cambian la tasa, los cargos o los seguros, por lo que conviene identificar qué cambió realmente en las dos cotizaciones.
En un préstamo amortizable de tasa positiva constante, después de los primeros meses un plazo largo suele tener más saldo pendiente, porque la cuota aporta menos capital por período. Si necesitas vender, compara saldo de liquidación y valor neto prudente de venta. Si el valor no cubre el saldo, no asumas que entregar el auto elimina la diferencia. La fecha del primer vencimiento también puede afectar los intereses iniciales y no debe inferirse solo de la cantidad de cuotas.
Reconstruye tu primera tabla
Copia tres filas que no tengan cargos de mora. En la primera columna deja el saldo anterior; en la segunda, la cuota; en las siguientes, el interés, los cargos y el pago de principal. La última columna es el saldo anterior menos el principal abonado. Si el resultado no coincide, comprueba si la fecha del movimiento corresponde al período que estás mirando. Para entender la cuota final, busca también la última fila: puede contener un ajuste por redondeo o un importe distinto pactado desde el comienzo. Quédate con ambos documentos, el calendario previsto y el registro real, porque cumplen funciones diferentes.
Identifica qué pasa entre fechas
El contrato suele distinguir la entrega, el inicio del devengo y el primer vencimiento. Si el auto se entrega después de que se desembolsa el dinero, pregunta si el interés ya está corriendo. Si la primera cuota vence después de un período más largo que las siguientes, quizá no tenga la misma composición. Anota las fechas al lado de los importes y compara la primera cuota prevista con el primer estado real. En caso de diferencia, empieza preguntando si se debe a días transcurridos, cargos o al modo en que se aplicó el pago.
Conclusión
El crédito convierte una compra en una serie de obligaciones con fechas. Para entenderlo, sigue el dinero desde el precio hasta la cuota y desde la cuota hasta la liberación de la garantía. No uses el importe mensual como reemplazo de ese recorrido.